INVERSIONES ACUMULADAS Y ASESORES EN CAPITAL RIESGO EN 3T.2026 EN ESPAÑA
LAS OPERACIONES ACUMULADAS DE PRIVATE EQUITY & DEBT [PED] EN EL 3T.2026 HAN SUPUESTO UN DISMINUCIÓN DEL 1% EN LAS OPERACIONES EN COMPARACIÓN CON 2025.
Madrid, 30 de septiembre de 2026
En el 3T.2026, dentro de las 4 fases de inversión consideradas en Private Equity & Debt (BOG, SVC, SS y Deuda), El Boletín de Actualidad de Mercado Español de Capital Riesgo ha registrado 334 adquisiciones lo que representa un incremento del 7% frente a las 311 anteriores.
Las inversiones de la fase de Private Equity Real Estate [PERE] se han reducido un 18% (50 inversiones), mientras que las de Infraestructura [INFRA] se han ampliado un 17% (29 deals) en el tercer trimestre 2026.
INVERSIONES ACUMULADAS EN CAPITAL RIESGO EN EL 3T.2026
• El Boletín de Actualidad del Mercado Español de Capital Riesgo ha reflejado 1265 inversiones en el 1T+2T+3T.2026 en las 7 fases de inversión consideradas: BuyOut & Growth (BOG), Seed & Venture Capital (SVC), Special Situations (SS), Deuda, PE Real Estate, Infraestructuras y Crowdfunding, lo que representa un incremento del 1% frente a las 1244 plasmadas en estas mismas fechas en el 2025.
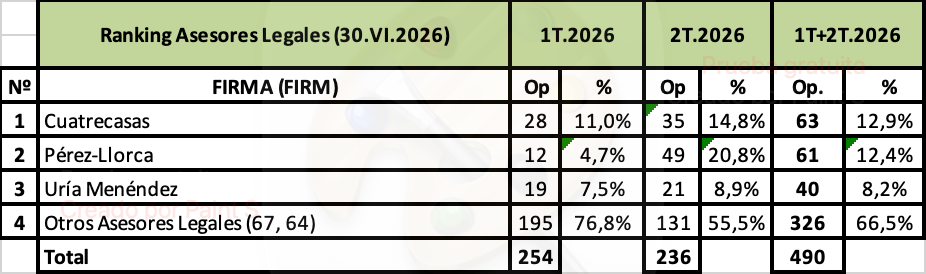
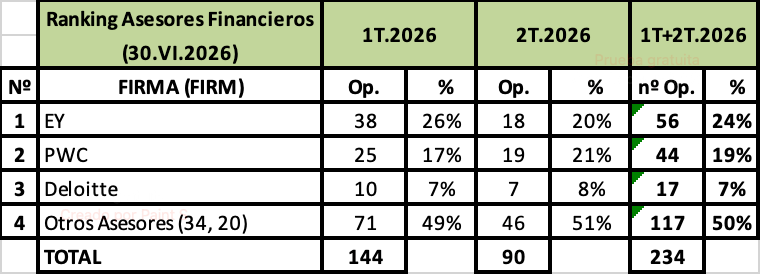
• El Ranking asesoramiento legal y de asesoramiento financiero del 1T+2T+3T.2026 continúa liderado por Cuatrecasas e EY en las intervenciones entre una ECR / Gestora de Activos y un target español.
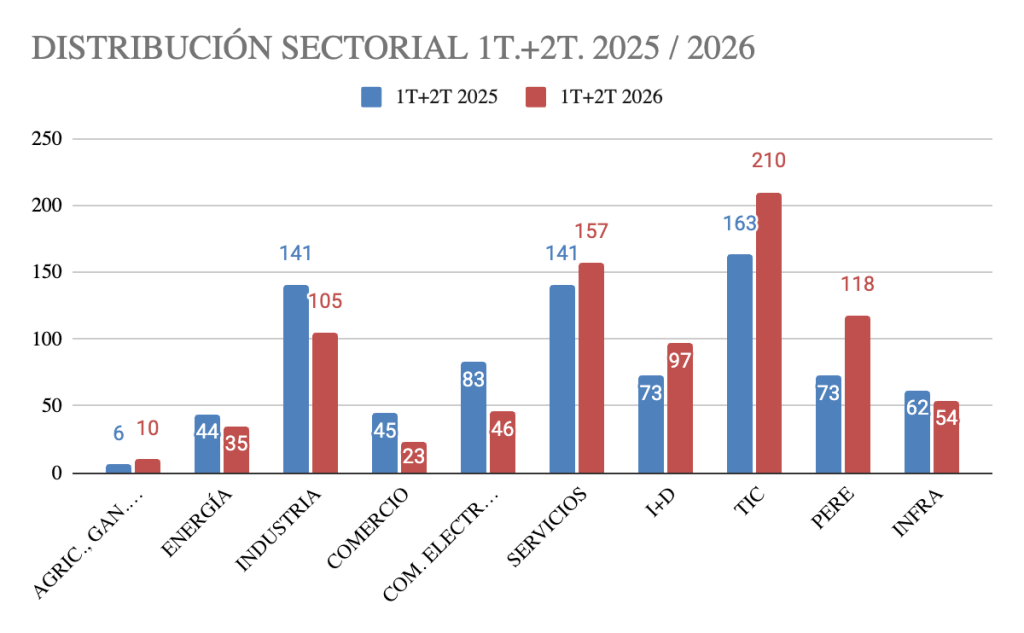
• El sector que al que se han dirigido un mayor número de deals ha sido el de Tecnologías de la Información y Comunicación [TIC] en 308 ocasiones (25%), encontrándose el Sector Servicios con 189 compraventas (15%) mientras que el Sector Industria con 185 (15%) está en tercer lugar.
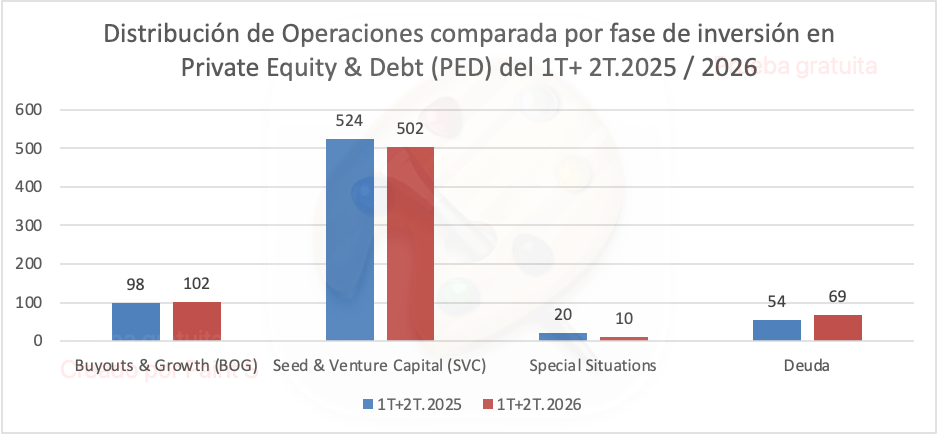
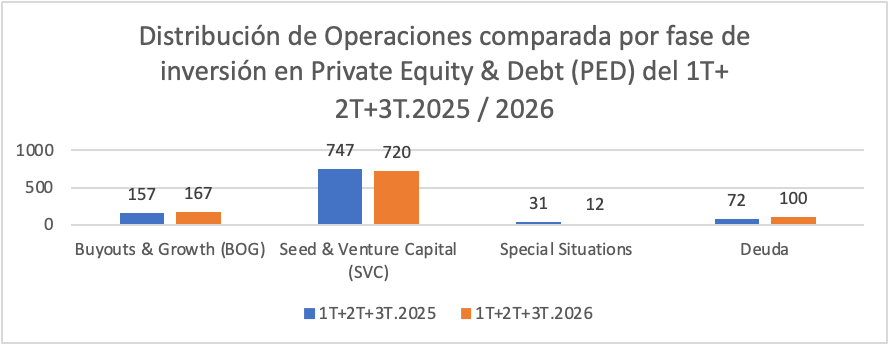
En Instituto de Capital Riesgo (INCARI) ha registrado 999 inversiones en el 2026 dentro de las 4 fases de inversión de PED & Debt, que implica una decrecimiento del 1% con respecto a las 1007 del año 2025.
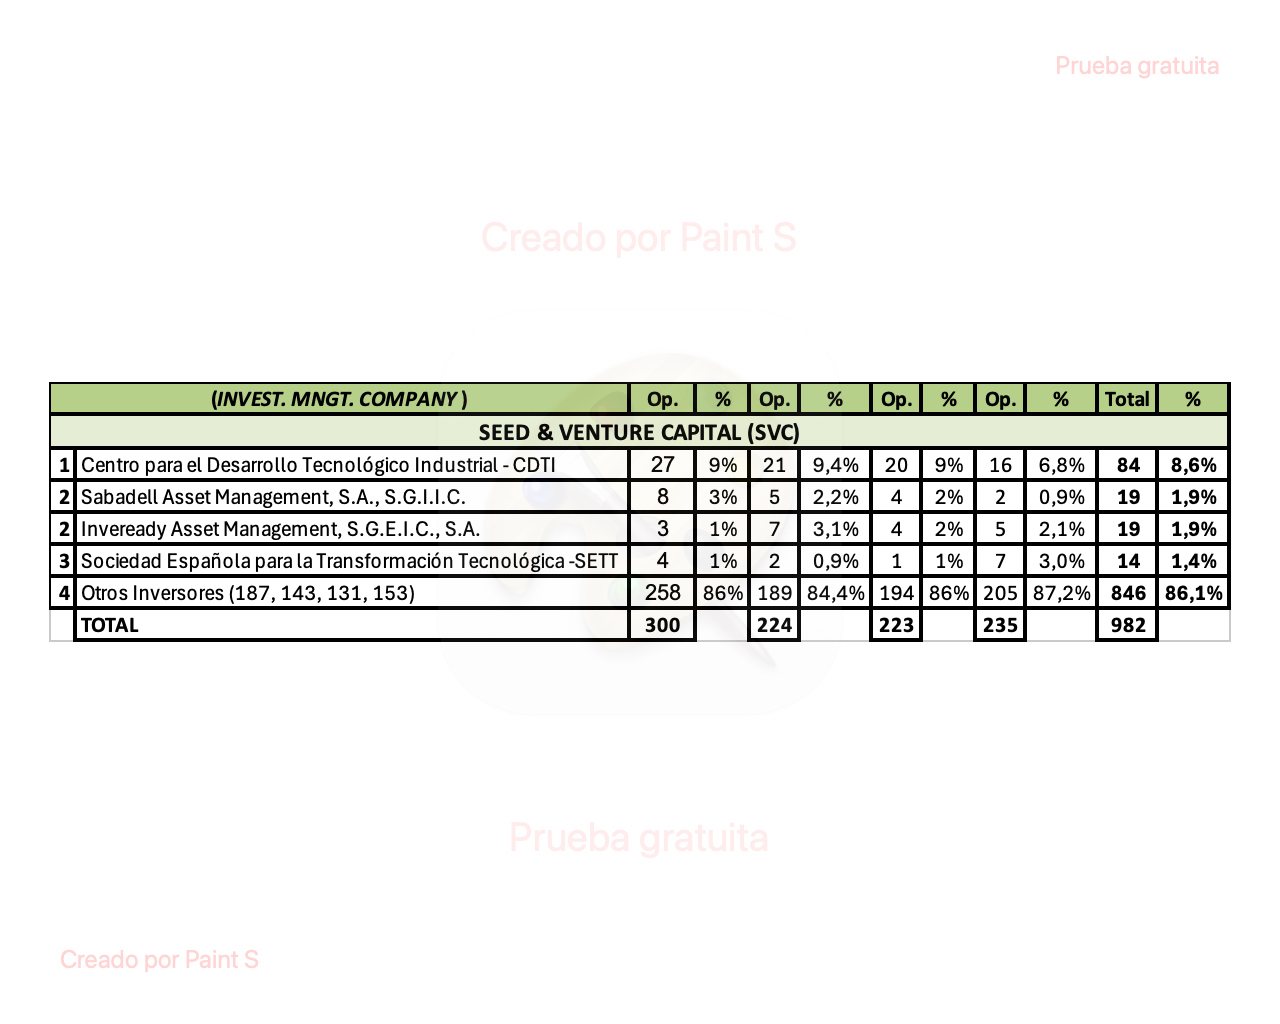
La fase de Seed & Venture Capital (SVC) ha recibido 720 transacciones (72% del total), que supone un reducción del 4% al compararlo con las 747 registradas en estas fechas el año anterior.
La fase de BuyOut & Growth (BOG) con 167 adquisiciones (15%) se sitúa en segundo lugar, que se traduce en una aumento del 6% con las 157 anteriores, mientras que las 100 inversiones a través de Deuda (Debt) (10% del total) representan un incremento del 3% respecto a las 72 de 2025. Los 12 acuerdos de Special Situations (SS) (1% del total) suponen una caída del 61% en comparación a las 31 de 2025.
Las 166 operaciones de Private Equity Real Estate (PERE) se han visto incrementadas en un 20% comparado con la 134 acaecidas el año pasado, mientras a que los 83 deals de Infraestructuras se redujeron un 4% comparadas con las 86 de 2025. Por último, las 18 relativas a en Equity Crowdfunding – Financiación Colectiva han disminuido un 6% frente a las 17 desplegadas en 2025.
RANKINGS DE INVERSORES POR FASE DE INVERSIÓN ACUMULADOS EN EL 3T.2026
El Ranking de Inversores de Buyout & Growth (BOG) está liderado por el Centro para el Desarrollo Tecnológico Industrial – CDTI con 10 deals, Everwood Capital y Cofides empatan con 7 inversiones y Alantra en tercer lugar con 5 operaciones, mientras que el resto de los 128 inversores han realizado las 138 operaciones restantes.
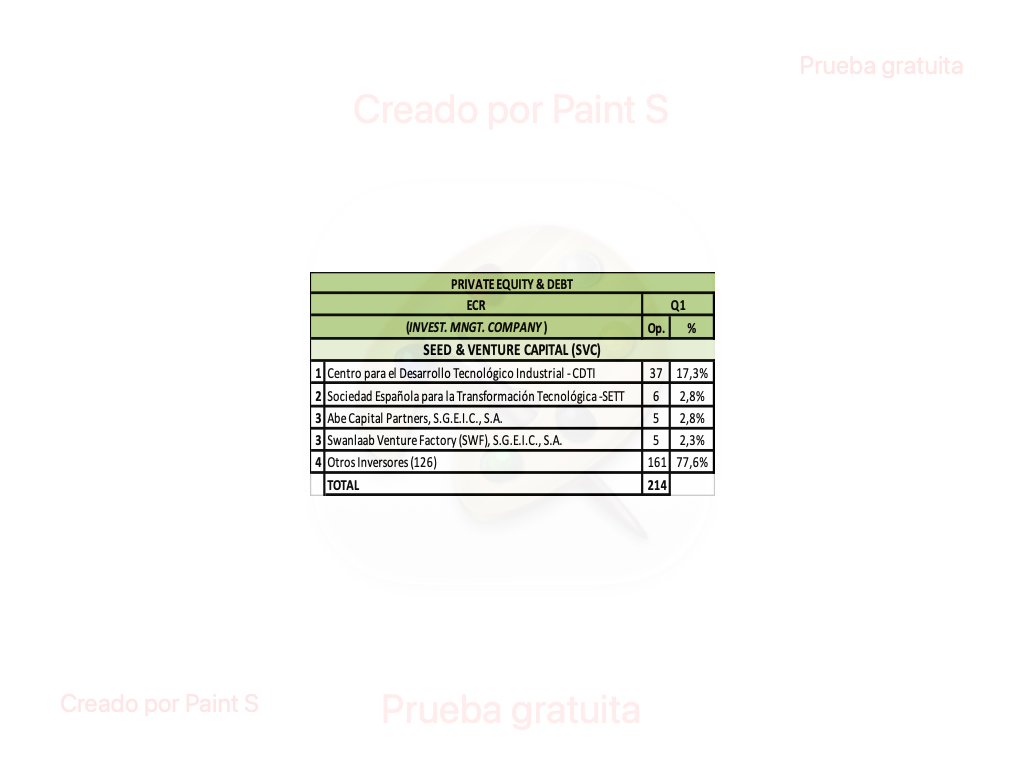
La fase de inversión de Seed & Venture Capital (SVC) la encabeza el Centro para el Desarrollo Técnico Industrial – CDTI con 92 operaciones, seguido de la SETT (SEPI Digital) con 25 transacciones y de Cofides con 12 en tercera posición que han efectuado además de las 591 compras realizadas por 328 inversores.
RANKING DE ASESORES LEGALES Y RANKING DE ASESORES FINANCIEROS (SEGÚN EL Nº DE OPERACIONES ASESORADAS) EN EL 3T.2026
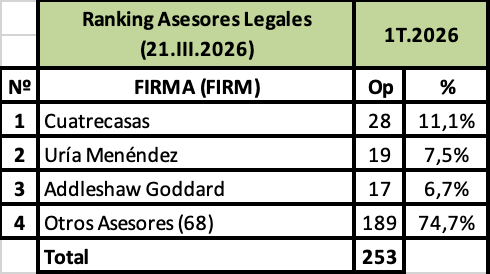
Cuatrecasas encabeza el Ranking de Asesores Legales con 91 intervenciones, seguido de Pérez-Llorca con 68 y de Addleshaw Goddard con 49 asistencias de las 134 firmas que mediaron en 698 acuerdos.

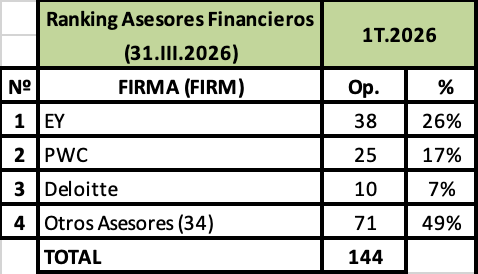
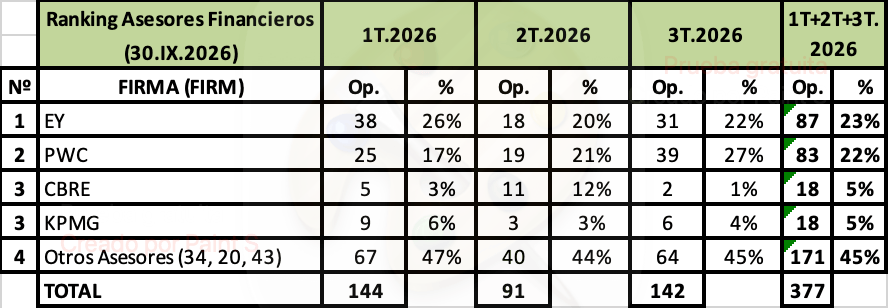
EY lidera el Ranking de Asesores Financieros con 87 mediaciones, seguido de PWC con 83 asistencias, y CBRE y KPMG que empatan con 18 actuaciones en los que actuó una entidad de capital riesgo o gestora de activos y un target español, entre un total de 72 firmas que ejecutaron 377 asesoramientos.
Nota para el editor:
El Instituto de Capital Riesgo (INCARI) es una institución académica de naturaleza privada, constituida en 2014 como Asociación sin ánimo de lucro, y promovida por un conjunto de profesionales del derecho, de las finanzas y de la docencia universitaria, que mantienen una estrecha relación con el mundo del capital riesgo.
La investigación aplicada, la opinión independiente, la divulgación y difusión del conocimiento sobre capital riesgo y private equity, así como la formación y docencia en estas materias, constituyen las dos áreas centrales de actividad del Instituto INCARI.
En el primer caso editamos, tres publicaciones: La Revista Española de Capital Riesgo (RECARI), desde 2006, el Boletín de Actualidad del Mercado de Capital Riesgo, desde 2012, y el Anuario de Capital Riesgo desde 2014.
En el segundo caso impartimos 5 cursos avanzados online, el Curso Online de Capital Riesgo, Inversión y Financiación Alternativa, desde 2016, el Curso Online de Experto en Valoración de Empresas, desde 2019, el Curso Online Superior en Reestructuración Empresarial y Capital Riesgo, desde 2022, el Curso Online de Fusiones y Adquisiciones (M&A), desde 2024, y el Curso online Integral online sobre Startups: financiación, valoración y régimen jurídico, desde 2025.